المالية والتكافل
التأمين التكافلي: كيف يعمل، وما الذي يتطلبه من أنظمة شركة التأمين
شرح مبسط للتأمين التكافلي في الإمارات: الفرق عن التأمين التقليدي، نموذج الوكالة، القرض الحسن، الفائض، والمتطلبات المحاسبية على الأنظمة.
أبرز النقاط
- التأمين التكافلي تعاون بين مشتركين يتبرعون باشتراكاتهم لصندوق يدفع تعويضاتهم، وتدير الشركة هذا الصندوق مقابل أجر وكالة معلوم مسبقاً.
- بموجب نظام المصرف المركزي بشأن التأمين التكافلي الساري منذ 14 سبتمبر 2026، يجب أن يُبنى النموذج التشغيلي على عقد الوكالة، وأن تنفصل موجودات الصندوق والتزاماته انفصالاً تاماً عن موجودات الشركة.
- إذا عجز الصندوق عن الوفاء بالتزاماته، تلتزم الشركة بتقديم قرض حسن له، ولا تسترده إلا من الفائض الذي يتحقق لاحقاً.
- على مستوى الأنظمة، يعني التكافل دفترين داخل دفتر أستاذ واحد: كل قيد موسوم بصندوقه، وأجر الوكالة مقيد بين الصندوقين ضمن الحد الأعلى، وميزان مراجعة مستقل لكل صندوق.
التأمين التكافلي صيغة للتأمين تقوم على التعاون لا على بيع المخاطر. يتبرع المشتركون باشتراكاتهم لصندوق مشترك، ويدفع هذا الصندوق تعويضات أعضائه، بينما تتولى شركة التأمين التكافلي إدارته مقابل أجر وكالة معلوم مسبقاً. وفي دولة الإمارات، يشترط نظام مصرف الإمارات العربية المتحدة المركزي بشأن التأمين التكافلي، الساري منذ 14 سبتمبر 2026، أن يُبنى هذا النموذج على عقد الوكالة، وأن تبقى أموال الصندوق منفصلة تماماً عن أموال الشركة.
يشرح هذا المقال بلغة مبسطة، لفرق العمل في شركات التأمين بالإمارات، ما يميز التأمين التكافلي: الفرق بينه وبين التأمين التقليدي، ونماذج التشغيل، والصندوقين، والقرض الحسن، والفائض، وإعادة التأمين التكافلي، والرقابة الشرعية. ثم ينتقل إلى ما تتطلبه هذه القواعد من النظام الأساسي ودفتر الأستاذ، لأن الالتزام بالقواعد لا يُثبَت إلا بدفاتر سليمة.
ما هو التأمين التكافلي؟
كلمة “تكافل” تعني الضمان المتبادل. ويعرّف نظام المصرف المركزي التأمين التكافلي بأنه نظام يهدف إلى تحقيق التضامن والتعاون بين مجموعة من المشتركين لمواجهة أخطار معينة، يدفع فيه كل مشترك اشتراكاً إلى صندوق التأمين التكافلي على أساس التبرع، ويتحمل الصندوق مسؤولية دفع التعويضات.
وفي هذه العلاقة ثلاثة أطراف:
- المشتركون: يدفعون الاشتراكات (المقابل التكافلي للقسط) ويستفيدون من تغطية الصندوق.
- صندوق التأمين التكافلي: يملك الاشتراكات المتبرَّع بها، وله بموجب النظام الإماراتي شخصية اعتبارية وذمة مالية مستقلة عن الشركة التي أنشأته.
- شركة التأمين التكافلي: تدير الصندوق بصفتها وكيلاً عنه مقابل أجر الوكالة، ويبقى رأس مال المساهمين لديها لا في الصندوق.
ويحمي النظام حقوق العملاء بوضوح: فالشركة هي الطرف الوحيد الذي تُرفع عليه المطالبة بالالتزامات الناشئة عن وثيقة التأمين التكافلي، حتى وإن كانت التعويضات تُدفع من موجودات الصندوق.
التأمين التكافلي والتأمين التقليدي: أين الفرق؟
قد تبدو التغطية متشابهة في الحالتين، فوثيقة السيارات أو التأمين الصحي لدى شركة تكافلية تحمي من أحداث مماثلة تقريباً. لكن الفرق جوهري في ملكية الأموال، ومن يحصل على ربح الاكتتاب، وكيف تتقاضى الشركة أجرها.
| التأمين التكافلي | التأمين التقليدي | |
|---|---|---|
| ما يدفعه العميل | اشتراك يُتبرَّع به لصندوق التأمين التكافلي | قسط يُدفع لشركة التأمين |
| من يتحمل الخطر | المشتركون عبر صندوقهم المشترك | شركة التأمين ومساهموها |
| كيف تربح الشركة | أجر الوكالة مقابل إدارة الصندوق، وأي حصة معتمدة من الفائض | ربح الاكتتاب وعوائد الاستثمار |
| الفائض التأميني | يعود إلى الصندوق ويوزَّع وفق سياسة معتمدة | يعود إلى المساهمين |
| إذا تجاوزت التعويضات موارد الصندوق | تقدم الشركة للصندوق قرضاً حسناً بلا فائدة | تدفع الشركة من رأس مالها |
| الاستثمار | متوافق مع أحكام الشريعة فقط | أي استثمار مسموح به |
| الرقابة على المبادئ | لجنة رقابة شرعية داخلية، في إطار قرارات الهيئة العليا الشرعية | لا توجد طبقة رقابة شرعية |
نماذج التشغيل: الوكالة والمضاربة والنموذج المختلط
عرفت صناعة التكافل عالمياً ثلاث صيغ رئيسية لتقاضي الشركة أجرها:
- الوكالة: تتقاضى الشركة أجراً، غالباً نسبة من الاشتراكات، مقابل إدارة الصندوق، ويبقى الفائض للمشتركين.
- المضاربة: تعمل الشركة مديراً للاستثمار وتحصل على نسبة متفق عليها من ربح استثمار أموال الصندوق.
- النموذج المختلط: أجر وكالة عن العمليات التأمينية، وحصة مضاربة من عوائد الاستثمار. وقد نصت اللوائح المالية لشركات التأمين التكافلي الصادرة عام 2014 (قرار مجلس إدارة هيئة التأمين رقم 26 لسنة 2014، المدرج حالياً في دليل أنظمة المصرف المركزي) على هذا الخيار: أجر وكالة نسبةً من الاشتراكات وحصة مضاربة نسبةً من دخل الاستثمار، أو نموذج الوكالة وحده.
أما اليوم في الإمارات فالاتجاه محسوم. تنص المادة (6) من نظام المصرف المركزي بشأن التأمين التكافلي على الالتزام في كل الأوقات بأن يكون النموذج التشغيلي مبنياً على عقد الوكالة. وتطبق المادة (18) ذلك على نوعي الأعمال: تأمين الممتلكات والمسؤوليات، وتأمين الأشخاص وتكوين الأموال (التكافل العائلي). وفي التكافل العائلي يذهب الجزء الاستثماري من الاشتراك إلى حساب استثمار خاص بالمشتركين يُدار وفق عقد الوكالة بالاستثمار.
ويضع معيار المصرف المركزي بشأن النموذج التشغيلي لأعمال التأمين التكافلي، الذي يبيّن دليل الأنظمة أنه يسري من 15 يوليو 2027، ضوابط أجر الوكالة: أن يكون محدداً مسبقاً بآلية واضحة ودراسة فنية، ومنصوصاً عليه في وثيقة عضوية الاشتراك، وأن تعتمده لجنة الرقابة الشرعية الداخلية سنوياً، وألا يتجاوز الحد الأقصى الوارد في أنظمة المصرف المركزي ومعاييره. ولا يزال دليل الأنظمة يدرج المادة (3) من اللوائح المالية لعام 2014 على أنها نافذة، وهي تحدد سقف أجر الوكالة وحصة المضاربة المحمّلة على المشتركين بنسبة لا تتجاوز 35% من إجمالي الاشتراكات المكتتبة وإيرادات استثمار المشتركين خلال السنة المالية. ويُنصح بالتأكد مع فريقي المالية والالتزام من السقف المطبق على كل منتج.
صندوق المشتركين وحساب المساهمين
الفصل بين الأموال هو جوهر المحاسبة في التأمين التكافلي، والنظام صارم في ذلك:
- انفصال تام: يجب أن تكون موجودات الصندوق والتزاماته منفصلة تماماً عن موجودات الشركة والتزاماتها (المادة 18).
- فصل بين التكافل العائلي والعام: على الشركة التي تمارس النوعين أن تفصل فصلاً تاماً بين تأمين الأشخاص وتكوين الأموال من جهة، وتأمين الممتلكات والمسؤوليات من جهة أخرى، فنياً ومالياً وإدارياً، مع صندوق مستقل لكل نوع (المادة 17).
- إيرادات ومصروفات لكل حساب: صندوق التأمين التكافلي، وحساب الاستثمار الخاص بالمشتركين، وحساب المساهمين (المادة 18).
ويحدد معيار النموذج التشغيلي ما يجوز أن يتلقاه حساب المساهمين: أجر الوكالة من الصندوق، وأجر الوكالة بالاستثمار، وعوائد استثماراته الخاصة، وحافز الأداء عند تحقيق الصندوق فائضاً، وسداد القرض الحسن. كما يحدد ما يتحمله: المصروفات العمومية والإدارية، والقرض الحسن نفسه عند عجز الصندوق.
القرض الحسن عند عجز الصندوق
إذا لم تكفِ موجودات الصندوق لمواجهة التزاماته، تلتزم الشركة بتقديم قرض حسن لحساب الصندوق (المادة 21). والتفاصيل محددة:
- الالتزام شامل، وحده الأقصى مجموع حقوق المساهمين في الشركة.
- يحق للشركة استرداد القرض من الفائض الذي يتحقق في الفترات اللاحقة فقط، دفعة واحدة أو على دفعات، وفق قرار الجمعية العمومية وبعد موافقة لجنة الرقابة الشرعية.
- إذا تحققت خسارة أثرت على ملاءة الصندوق ولم تقدم الشركة القرض، فعليها إبلاغ المصرف المركزي وتقديم القرض الحسن خلال خمسة عشر يوماً من تاريخ الإبلاغ.
- على لجنة الرقابة الشرعية التأكد من عدم احتساب هذا الالتزام عند تحديد أجر الوكالة.
ومحاسبياً، القرض الحسن قرض من حساب المساهمين إلى الصندوق، لا إيراد ولا تبرع، ويحتاج إلى رصيد وسجل خاصين به وربط واضح بالفائض الذي يسدده لاحقاً.
الفائض التأميني وتوزيعه
الفائض التأميني هو ما يتبقى في الصندوق في نهاية السنة المالية من الاشتراكات وعوائد الاستثمار والإيرادات الأخرى، بعد تسوية جميع التزاماته. وتنظم المادة (20) خطواته:
- تضع الشركة سياسة للفائض يعتمدها مجلس الإدارة ومجلس الأمناء (إن وجد) ولجنة الرقابة الشرعية.
- يحدد الخبير الإكتواري للشركة الفائض ويصادق عليه، مع الفصل بين صندوق الممتلكات والمسؤوليات وصندوق تأمين الأشخاص.
- يوزَّع الفائض وفق السياسة المعتمدة، ولا يتم التوزيع إلا بعد موافقة المصرف المركزي.
- يجوز للشركة احتجاز جزء من الفائض لتكوين مخصص طوارئ.
- يجوز للصندوق أن يتنازل للشركة عن حصة لا تتجاوز 10% من الفائض مقابل حسن إدارتها، وفق وثيقة عضوية الاشتراك، على أن يُقرَّر ذلك وقت تحقق الفائض.
إعادة التأمين التكافلي والرقابة الشرعية
تضع الشركة، بصفتها وكيلاً عن الصندوق، سياسة لإعادة التأمين التكافلي متوافقة مع أحكام الشريعة ويعتمدها مجلس الإدارة واللجنة. وتُسند الترتيبات إلى شركات إعادة التأمين التكافلي أو شركات التأمين التكافلي، ويجوز التعامل مع شركات إعادة التأمين التقليدي عند عدم كفاية الطاقة الاستيعابية أو لتوزيع المخاطر، وفق ضوابط المعايير الصادرة عن المصرف المركزي (المادة 22). ولهذه المادة أثر محاسبي مباشر: يُمنع على الشركة الحصول على عمولات إعادة التأمين لصالح حساب المساهمين، ويجب إيداعها في الصندوق.
وللرقابة الشرعية مستويان. الهيئة العليا الشرعية تصدر القرارات والمعايير التي يُقرأ النظام في ضوئها. وداخل كل شركة لجنة رقابة شرعية داخلية من ثلاثة أعضاء على الأقل من المتخصصين في المعاملات المالية الإسلامية، تعتمد الهيئة ترشيحهم، وتشرف على المنتجات والعمليات والسياسات. ولصورة أشمل عن الجهات الرقابية، راجع مقال من ينظم قطاع التأمين في الإمارات.
وفي الضريبة، يعامَل التكافل عموماً معاملة نظيره التقليدي. فدليل الهيئة الاتحادية للضرائب لضريبة القيمة المضافة على التأمين يشير إلى أن التكافل العائلي وإعادة التكافل العائلي معفيان عموماً كالتأمين على الحياة، بينما يتبع التكافل العام معاملة التأمين العام.
ما سبق عرض للقواعد كما نُشرت. أما كيفية تطبيقها على شركتك ومنتجاتك فيُرجع فيها إلى فرق الالتزام والرقابة الشرعية والشؤون القانونية لديك.
ما الذي يتطلبه التأمين التكافلي من النظام الأساسي؟
تتحول قواعد التكافل إلى متطلبات محددة على نظام التأمين الأساسي ودفتر الأستاذ العام. عند تقييم أي نظام، تأكد من قدرته على:
- وسم كل قيد محاسبي بصندوقه: صندوق المشتركين وحساب المساهمين، وحسابات التكافل العائلي عند الحاجة، على أن يكون الوسم إلزامياً.
- قيد أجر الوكالة تحويلاً بين الصندوقين على كل اشتراك، بالنسبة المعتمدة شرعياً، مع رفض أي نسبة تتجاوز السقف.
- إصدار ميزان مراجعة لكل صندوق يتوازن بذاته، إلى جانب الميزان الإجمالي.
- تسجيل القرض الحسن قرضاً برصيده وسداده من الفائض اللاحق.
- تسجيل توزيع الفائض وحصة الشركة وفق السياسة المعتمدة، دون أن يفترض النظام سياسة من عنده.
- فصل إعادة التأمين التكافلي في حساباتها الخاصة، مع توجيه العمولات إلى الصندوق.
- سجل تدقيق يتيح للمدقق الشرعي والمدقق الخارجي تتبع أي رقم حتى وثيقة التأمين التي يعود إليها.
كيف يتعامل VInsure مع التأمين التكافلي
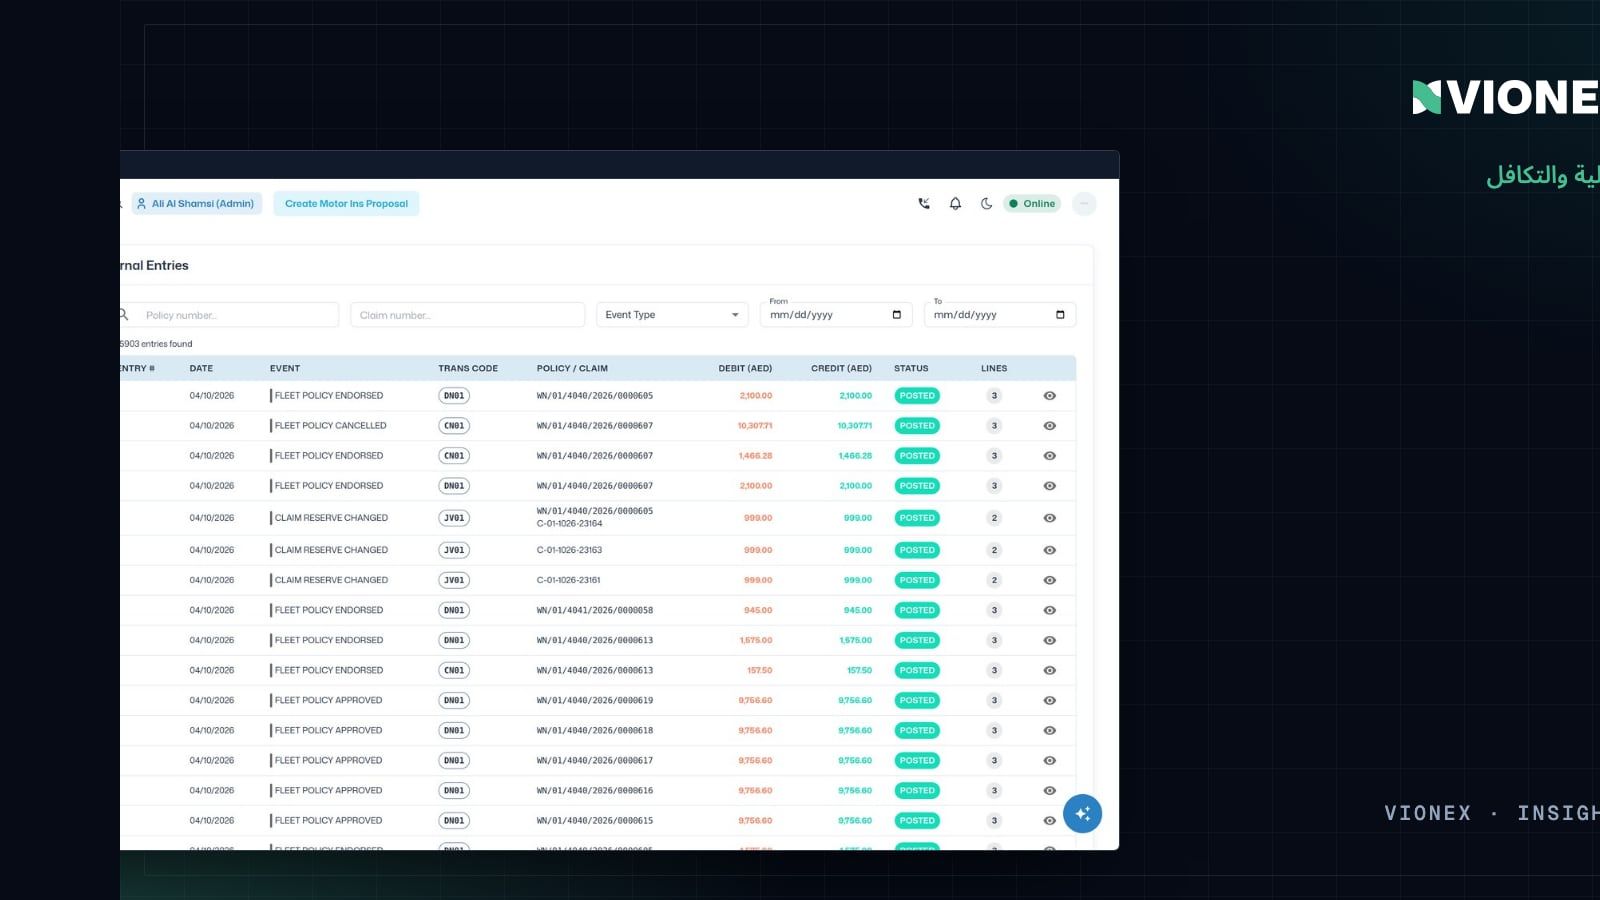
صُمم قسم المالية في VInsure مع مراعاة التأمين التكافلي. يحمل كل قيد في دفتر الأستاذ وسماً إلزامياً بصندوقه: صندوق مخاطر المشتركين أو صندوق المساهمين. ويُقيَّد أجر الوكالة على كل اشتراك مصروفاً على صندوق المشتركين وإيراداً لصندوق المساهمين، فلا يتلاشى داخل صندوق واحد. وتتبع النسبة سياسة الشركة المعتمدة شرعياً، وتُرفض أي نسبة تتجاوز السقف المحدد في إعدادات المالية. ويصدر ميزان المراجعة لكل صندوق وبالإجمالي، ويتحقق الإقفال الشهري من توازن كل صندوق بذاته. وفي عرض الصناديق ضمن تقارير IFRS 17، يُسجَّل القرض الحسن قرضاً لا إيراداً، وتُسجَّل أتعاب المضارب وتوزيع الفائض وفق السياسة المعتمدة لدى شركة التأمين.
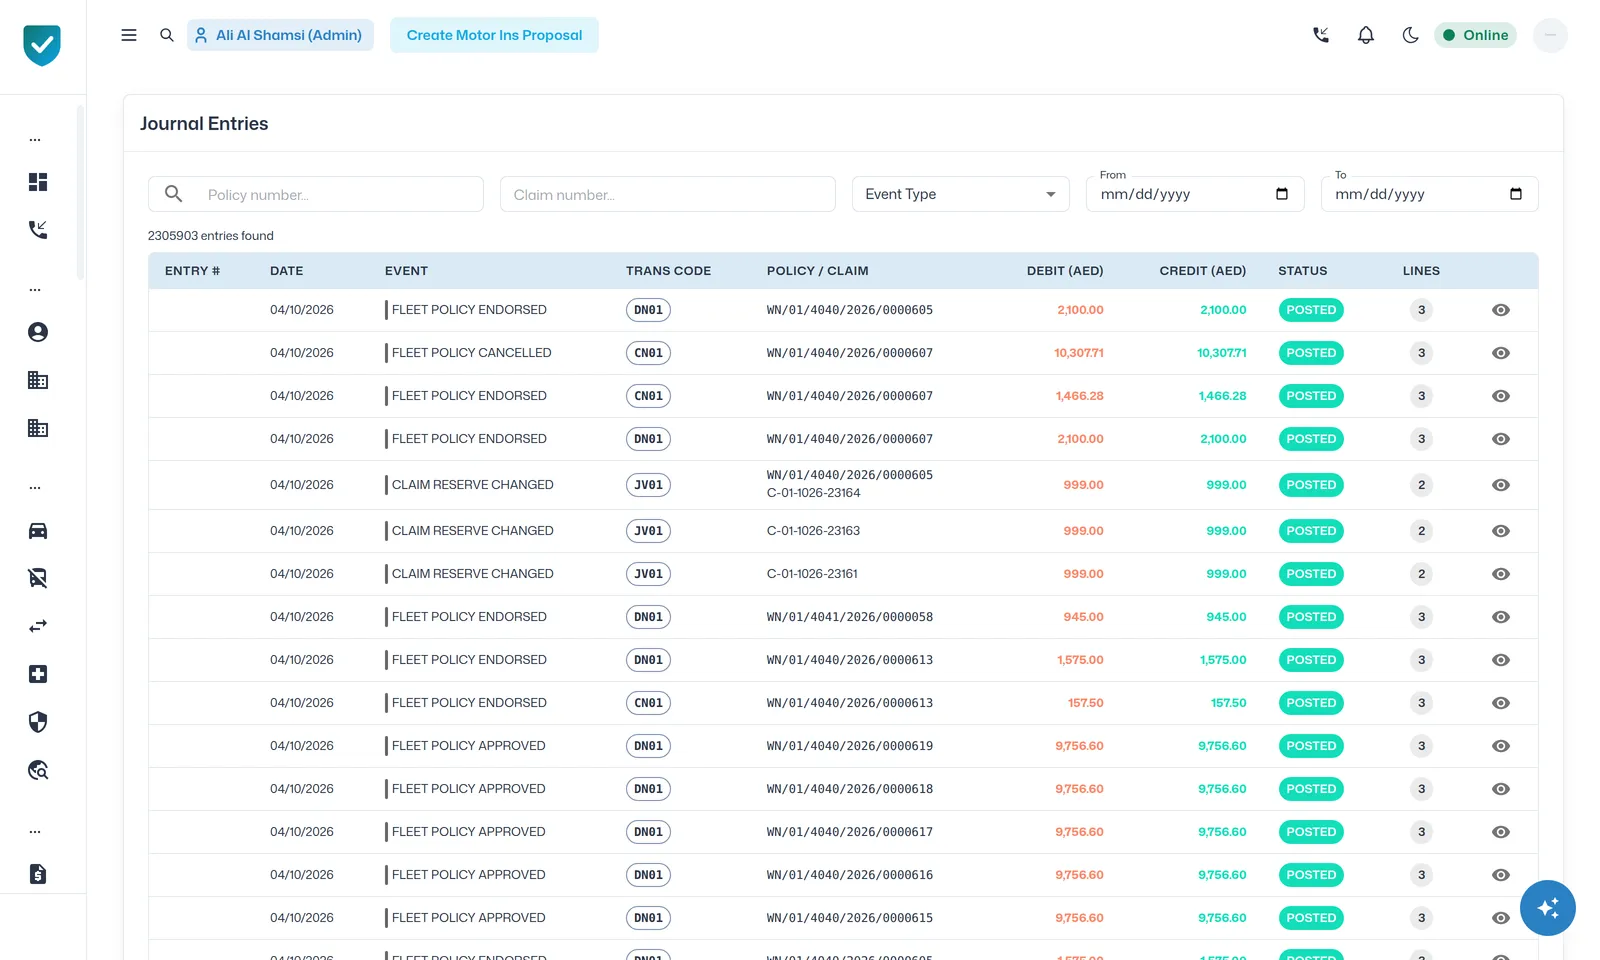 الصورة: قيود يكتبها النظام من أحداث العمل نفسها، كل قيد متوازن ومرتبط بوثيقته أو مطالبته (بيانات تجريبية).
أما اتفاقيات إعادة التأمين التكافلي والإسنادات والكشوف الربعية فتُدار في وحدة إعادة التأمين وتُرحَّل إلى حساباتها الخاصة فقط. وتدير ميثاق للتأمين التكافلي، وهي شركة تأمين تكافلي إماراتية، أعمالها اليومية على VInsure؛ ويمكنك الاطلاع على قصة انتقالها. وإن أردت رؤية عرض الصناديق على بيانات تجريبية، احجز عرضاً توضيحياً.
أسئلة شائعة
ما الفرق بين التأمين التكافلي والتأمين التقليدي؟
في التأمين التقليدي يشتري العميل التغطية من شركة التأمين، ويعود ربح الاكتتاب إلى المساهمين. أما في التأمين التكافلي فيتبرع المشتركون باشتراكاتهم لصندوق مستقل يملكونه، وتديره الشركة بصفتها وكيلاً مقابل أجر وكالة. ويعود الفائض إلى الصندوق ويوزَّع وفق سياسة معتمدة، وتخضع الأعمال كلها لرقابة شرعية.
ما هو أجر الوكالة في التأمين التكافلي؟
أجر الوكالة هو المبلغ الذي يدفعه صندوق التأمين التكافلي للشركة مقابل إدارته. وبموجب معيار المصرف المركزي بشأن النموذج التشغيلي، يجب أن يكون محدداً مسبقاً بناءً على دراسة فنية، ومنصوصاً عليه في وثيقة عضوية الاشتراك، وأن تعتمده لجنة الرقابة الشرعية الداخلية سنوياً، وألا يتجاوز الحد الأقصى الذي يحدده المصرف المركزي.
من يشرف على شركات التأمين التكافلي في الإمارات؟
يرخّص مصرف الإمارات العربية المتحدة المركزي شركات التأمين التكافلي ويشرف عليها. ويُقرأ نظام التأمين التكافلي مع القرارات الصادرة عن الهيئة العليا الشرعية. وداخل كل شركة لجنة رقابة شرعية داخلية من ثلاثة أعضاء على الأقل، تعتمد الهيئة العليا الشرعية ترشيحهم، وتشرف على المنتجات والعمليات والسياسات.
كيف يوزَّع الفائض التأميني؟
يحدد الخبير الإكتواري للشركة الفائض ويصادق عليه، ثم يوزَّع وفق سياسة فائض يعتمدها مجلس الإدارة ولجنة الرقابة الشرعية، ولا يتم التوزيع إلا بعد موافقة المصرف المركزي. ويجوز للصندوق أن يتنازل للشركة عن حصة لا تتجاوز 10% من الفائض مقابل حسن إدارتها، إذا نصت على ذلك وثيقة عضوية الاشتراك.
أين تجد ذلك في منتجاتنا
- المالية وIFRS 17دفتر أستاذ عام للتأمين داخل المنصة. الوثائق والمطالبات ترحّل قيودها تلقائيًا، مع إعادة التأمين (إعادة التكافل) وIFRS 17 مبنيين فوقه.
- Methaq Takaful case studyكيف انتقلت ميثاق للتأمين التكافلي من الملفات الورقية ونظام أساسي قديم إلى عمليات رقمية أولًا على VInsure، مع V OCR للمستندات.
- VInsureيدير VInsure الوثائق والمطالبات والمالية وIFRS 17 والوسطاء وتطبيق عملائك على منصة واحدة لتأمين المركبات والتأمين الصحي والتأمينات العامة في الإمارات.
المصادر
- نظام بشأن التأمين التكافلي، مصرف الإمارات العربية المتحدة المركزي (دليل الأنظمة) (تمت المراجعة )
- Regulation Regarding Takaful Insurance، Central Bank of the UAE (CBUAE Rulebook) (تمت المراجعة )
- Standard Re the Operational Model of Takaful Insurance، Central Bank of the UAE (CBUAE Rulebook) (تمت المراجعة )
- Article (3) – Wakala and Mudaraba’ Fees (Insurance Authority Board Decision No. 26 of 2014)، Central Bank of the UAE (CBUAE Rulebook) (تمت المراجعة )
- Insurance VAT Guide (VATGIN1)، Federal Tax Authority (تمت المراجعة )
يشرح هذا المقال كيف تعمل الأمور بشكل عام، وليس استشارة قانونية أو تنظيمية أو ضريبية أو اكتوارية. تحقق من كيفية تطبيق أي قاعدة على شركتك مع مستشاريك.
عن الكاتب
توني نايف الصايغ، المؤسس والرئيس التنفيذي، VIONEX
وُلد توني ونشأ في أبوظبي. بدأ مسيرته في التصميم والاتصال المؤسسي، وانتقل إلى البرمجيات قبل أحد عشر عاماً، ويقود اليوم عمل VIONEX في تقنية التأمين لشركات التأمين في الإمارات والخليج.