السوق والتنظيم
هيئة التأمين في الإمارات: ماذا حدث لها ومن ينظم قطاع التأمين اليوم؟
اندمجت هيئة التأمين في مصرف الإمارات المركزي عام 2021. تعرّف على الجهة التنظيمية اليوم، والقانون الساري، ومن يشرف على التأمين الصحي وتأمين المركبات.
أبرز النقاط
- لم تعد هيئة التأمين في الإمارات جهة مستقلة: فقد حلّ محلها مصرف الإمارات العربية المتحدة المركزي في جميع اختصاصاتها اعتباراً من 2 يناير 2021، بموجب المرسوم بقانون اتحادي رقم (25) لسنة 2020.
- القانون الساري اليوم هو المرسوم بقانون اتحادي رقم (48) لسنة 2023 في شأن تنظيم أعمال التأمين، الذي ألغى القانون الاتحادي رقم (6) لسنة 2007.
- ما زالت أنظمة كثيرة تحمل اسم هيئة التأمين، مثل نظام التأمين الإلكتروني لسنة 2020، وتبقى نافذة إلى أن يصدر المصرف المركزي ما يحل محلها.
- تُقدَّم شكوى العميل أولاً إلى شركة التأمين، ثم إلى «سندك»، وحدة التظلمات المستقلة التي أنشأها المصرف المركزي عام 2023.
- هيئة التأمين السعودية جهة مختلفة تماماً تنظم قطاع التأمين في المملكة العربية السعودية، ولا علاقة لها بالسوق الإماراتي.
لم تعد هيئة التأمين في الإمارات قائمة بوصفها جهة تنظيمية مستقلة. فبموجب المرسوم بقانون اتحادي رقم (25) لسنة 2020، حلّ مصرف الإمارات العربية المتحدة المركزي محل الهيئة في جميع اختصاصاتها اعتباراً من 2 يناير 2021، وأصبح هو من يرخّص لشركات التأمين ويشرف عليها اليوم وفق المرسوم بقانون اتحادي رقم (48) لسنة 2023 في شأن تنظيم أعمال التأمين. وإلى جانبه جهات أخرى: الجهات الصحية في بعض الإمارات للتأمين الصحي، و«سندك» لشكاوى العملاء.
ما زال كثيرون يبحثون عن «هيئة التأمين»، وما زالت أنظمة سارية تحمل اسمها. يشرح هذا الدليل ما حدث للهيئة، والقانون والجهات المعمول بها اليوم، وما يعنيه ذلك لأنظمة شركات التأمين في عملها اليومي. نحن نصف القواعد كما نُشرت، ولا نقدّم رأياً قانونياً في كيفية تطبيقها على شركة بعينها.
ماذا حدث لهيئة التأمين؟
القصة باختصار في أربع محطات:
- 2007: أُنشئت هيئة التأمين ونُظّمت أعمال التأمين بالقانون الاتحادي رقم (6) لسنة 2007، الصادر في 15 فبراير 2007 بحسب الإصدار القانوني للمصرف المركزي.
- 2020 إلى 2021: نصّ المرسوم بقانون اتحادي رقم (25) لسنة 2020 على أن «يحل المصرف المركزي ومجلس إدارته محل هيئة التأمين» في كافة الاختصاصات والتشريعات والحقوق والالتزامات والأموال والموجودات، وأن يحل المحافظ محل مدير عام الهيئة في مهامه وصلاحياته. وبدأ العمل به في 2 يناير 2021.
- 2023: صدر المرسوم بقانون اتحادي رقم (48) لسنة 2023 في شأن تنظيم أعمال التأمين في 2 أكتوبر 2023، ونُشر في الجريدة الرسمية في 31 أكتوبر 2023، وبدأ العمل به بعد 30 يوماً من نشره، وألغى القانون الاتحادي رقم (6) لسنة 2007.
- اليوم: يتولى المصرف المركزي تنظيم شركات التأمين والمهن المرتبطة بالتأمين والإشراف عليها، ومنها وسطاء التأمين والوكلاء وخبراء المعاينة ومسوّو الخسائر والخبراء الاكتواريون وشركات إدارة مطالبات التأمين الصحي.
وهناك تفصيل يربك كثيراً من القرّاء: فالمرسوم بقانون لسنة 2020 والقانون الجديد لسنة 2023 كلاهما ينص على أن الأنظمة والقرارات والتعاميم الصادرة بموجب القانون القديم تبقى سارية إلى أن يصدر المصرف المركزي ما يحل محلها، ما لم تتعارض مع أحكام القانون الجديد. ولهذا ما زال الدليل الإرشادي للمصرف المركزي يضم أنظمة بعنوان «قرار مجلس إدارة هيئة التأمين»، مثل نظام التأمين الإلكتروني الصادر عام 2020.
ليست هيئة التأمين السعودية
للمملكة العربية السعودية هيئة تأمين خاصة بها (ia.gov.sa)، وهي الجهة التي تنظم قطاع التأمين في المملكة وتشرف عليه، ولا دور لها في السوق الإماراتي. وبسبب تشابه الاسم تخلط نتائج البحث بين الجهتين كثيراً. القاعدة البسيطة: أي صفحة إماراتية حديثة (بعد يناير 2021) يجب أن تشير إلى المصرف المركزي، لا إلى هيئة تأمين، بوصفه الجهة التنظيمية.
قانون التأمين الساري: المرسوم بقانون اتحادي رقم (48) لسنة 2023
يضع القانون الإطار العام، ويصدر مجلس إدارة المصرف المركزي الأنظمة التفصيلية. ومن أهم ما يمس العمل اليومي لشركات التأمين:
- نطاق التطبيق: شركات التأمين والمهن المرتبطة بالتأمين، والشركات القابضة التي تتجاوز حدوداً معينة من حجم أعمال التأمين.
- صلاحيات المجلس: ضوابط هامش الملاءة والحد الأدنى لرأس المال المضمون، وأسس حساب المخصصات الفنية، ومعايير إعادة التأمين، وأسس الاستثمار، وتنظيم التأمين التكافلي، ونظام التقارير المالية.
- لغة الوثيقة: تُبرم وثيقة التأمين في الدولة باللغة العربية، ويجوز إرفاق ترجمة دقيقة لها، وعند الاختلاف يُعتد بالنص العربي. أما الشروط التي تعفي الشركة من المسؤولية فتُكتب بخط بارز ولون مختلف ويوقّع عليها المؤمَّن له.
- الوثائق الإلكترونية: يجوز إصدار وثائق التأمين إلكترونياً وفق الشروط التي يحددها المجلس.
- المركبات: على شركة التأمين إبرام وثيقة التأمين لأي مركبة مرخصة في الدولة عند الطلب، وفق أسعار يحددها المجلس.
- التكافل: تخضع شركات التأمين التكافلي لأحكام القانون بما لا يتعارض مع طبيعة أعمالها، ولا يجوز لها مخالفة أحكام الشريعة الإسلامية ومبادئها.
- السجلات: للنسخ الإلكترونية من الدفاتر والسجلات والمستندات حجية الأصل، وفق التشريعات المنظمة لذلك.
من يشرف على ماذا؟
| الجهة | ما تشرف عليه بالنسبة لشركات التأمين | المرجع الرئيسي |
|---|---|---|
| مصرف الإمارات العربية المتحدة المركزي | الترخيص والرقابة والإنفاذ لشركات التأمين والمهن المرتبطة بها: الملاءة والمخصصات والتقارير وسلوك السوق والوسطاء والتأمين الإلكتروني | المرسوم بقانون رقم (48) لسنة 2023؛ الدليل الإرشادي للمصرف المركزي |
| «سندك» (وحدة التظلمات لدى المصرف المركزي) | النظر المستقل في شكاوى المستهلكين ضد شركات التأمين والمصارف، ومنازعات التأمين | نظام إنشاء وحدة التظلمات، النافذ من 15 مارس 2023 |
| دائرة الصحة – أبوظبي | نظام الضمان الصحي في أبوظبي: ترخيص شركات التأمين والطرف الثالث لإدارة المطالبات والوسطاء في التأمين الصحي، والتعرفة المعتمدة، والمنازعات والشكاوى ضمن النظام | القانون رقم (23) لسنة 2005 |
| هيئة الصحة بدبي | التأمين الصحي في دبي: تفويض شركات التأمين وشركات إدارة المطالبات والوسطاء، ومتابعة المنافع والتكاليف | القانون رقم (11) لسنة 2013 |
| نظام التأمين الصحي الإلزامي (باقي الإمارات) | تأمين صحي إلزامي لموظفي القطاع الخاص والعمالة المساعدة في جميع الإمارات منذ 1 يناير 2025 | البوابة الرسمية لحكومة الإمارات |
| هيئات المرور (مثل هيئة الطرق والمواصلات في دبي) | التحقق من سريان تأمين المركبة عند التسجيل والتجديد | صفحات خدمات الهيئة |
أما الضريبة فشأن مختلف: ضريبة القيمة المضافة والفوترة الإلكترونية من اختصاص وزارة المالية والهيئة الاتحادية للضرائب.
أنظمة المصرف المركزي التي تمس أنظمة شركات التأمين
يضم الدليل الإرشادي للمصرف المركزي عشرات الأنظمة الخاصة بالتأمين، لكن ثلاثة منها تؤثر مباشرة في نظام التأمين الأساسي والموقع الإلكتروني والتطبيق.
نظام التأمين الإلكتروني (القرار رقم 18 لسنة 2020)
يسري منذ 28 أبريل 2020 وما زال المصرف المركزي يطبقه، وينظم بيع التأمين عبر القنوات الإلكترونية. ومن متطلباته:
- حفظ البيانات التي تُجمع عبر الموقع داخل الدولة، مع نسخ احتياطية وخطة لاستعادة الأنظمة عند الأعطال؛
- إتاحة الموقع أو التطبيق على مدار الساعة طوال العام، على ألا تتجاوز الصيانة يوم عمل واحداً؛
- الاحتفاظ بسجلات هوية العملاء ومستنداتهم في البيع الإلكتروني مدة لا تقل عن 10 سنوات؛
- حساب إلكتروني لكل عميل، تحميه سياسة دخول يعتمدها مجلس الإدارة وتقوم على عاملين للتحقق؛
- إصدار وثيقة إلكترونية كاملة بصيغة PDF يستطيع العميل الاطلاع عليها وتنزيلها من حسابه؛
- قسم لخدمات ما بعد البيع يعرض حالة الوثيقة وتواريخها والأقساط المدفوعة؛
- إبلاغ العميل قبل انتهاء الوثيقة بشهر على الأقل؛
- نماذج مطالبات إلكترونية تمنح المطالب رقماً مرجعياً، ومعلومات واضحة عن تقديم الشكاوى؛
- عدم التعامل مع منصات مقارنة الأسعار إلا عبر وسطاء التأمين المرخصين.
نظام وسطاء التأمين (النافذ من 15 فبراير 2025)
لا يجوز لوسيط التأمين تحصيل الأقساط أو مبالغ تسوية المطالبات أو المبالغ المستردة في التأمين المباشر، ولا يجوز تفويضه بإصدار وثائق التأمين أو ملاحقها أو تعديلها، باستثناء شهادات تأمين المركبات إذا اتفق الطرفان. وعلى شركة التأمين دفع عمولة الوسيط في موعد لا يتجاوز 10 أيام عمل من تاريخ استلامها القسط. والنتيجة أن التحصيل والإصدار وتوقيت العمولة صارت كلها داخل أنظمة شركة التأمين نفسها.
نظام إنشاء وحدة التظلمات
على شركات التأمين أن تُبلغ المستهلكين كتابياً بحقهم في رفع الشكوى إلى «سندك»، وأن تزوّدهم ببيانات التواصل معها.
الشكاوى: «سندك» ولجنة تسوية وحل المنازعات التأمينية
أنشأ المصرف المركزي «سندك» وحدةً مستقلة ذات شخصية اعتبارية، بموجب نظام إنشاء وحدة التظلمات النافذ من 15 مارس 2023. وتصفها البوابة الرسمية لحكومة الإمارات بأنها وحدة مستقلة تحل شكاوى المستهلكين ضد المؤسسات المالية المرخصة وشركات التأمين مجاناً.
مسار شكوى التأمين:
- يقدّم العميل شكوى رسمية إلى شركة التأمين أولاً.
- إن لم تُحل، يرفعها إلى «سندك» إلكترونياً.
- تراجع «سندك» الشكوى وتُصدر قرارها.
- يجوز لأي من الطرفين إحالة القرار في شكاوى التأمين إلى لجنة تسوية وحل المنازعات التأمينية، التي فوّض المصرف المركزي صلاحياتها إلى «سندك»، خلال 30 يوم عمل كاملة من صدور القرار.
وقد ترفض «سندك» الشكوى إذا لم تُعرض على شركة التأمين أولاً، أو كانت منظورة أمام المحاكم، أو سبقت تسويتها. ومعنى ذلك لشركة التأمين أن إجراءات الشكاوى الموثقة بالتواريخ والسجلات ليست مسألة خدمة عملاء فحسب، بل هي الدليل الذي ستطلبه «سندك».
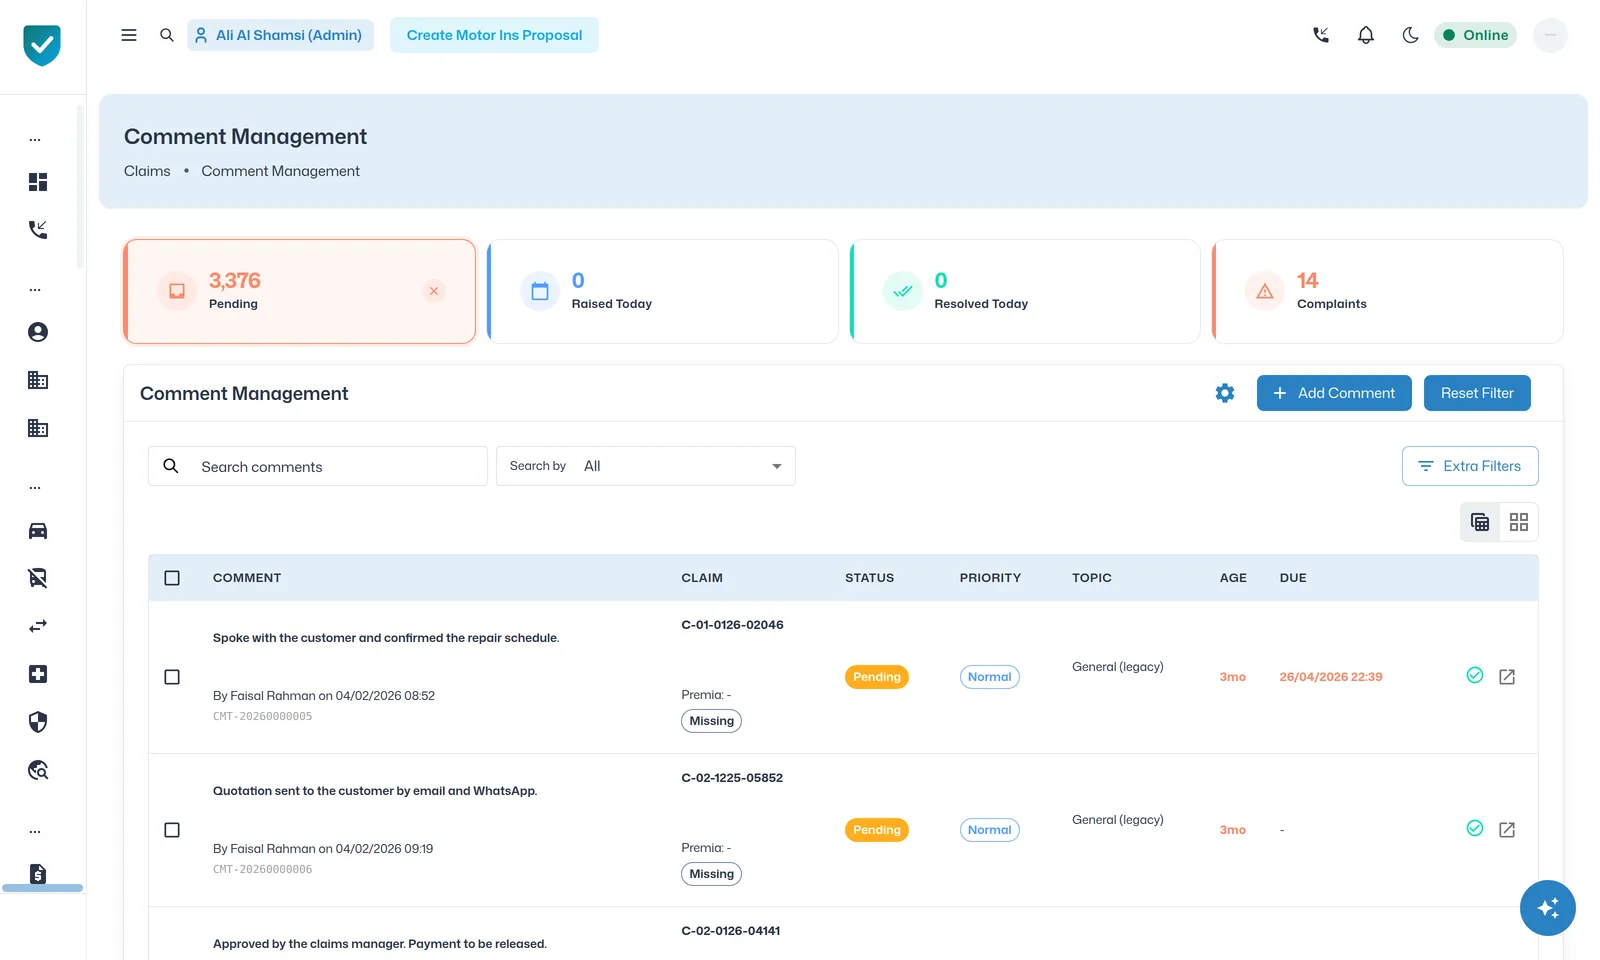 قائمة تعليقات المطالبات، حيث تتحول استفسارات العملاء إلى تذاكر لها حالة وأولوية وموضوع وموعد استحقاق، وتُحصى الشكاوى على حدة (بيانات تجريبية).
التأمين الصحي وتأمين المركبات: جهات أخرى تتعامل معها الشركات
التأمين الصحي: يقوم نظام الضمان الصحي في أبوظبي على القانون رقم (23) لسنة 2005، وتتولى دائرة الصحة ترخيص شركات التأمين وشركات الطرف الثالث لإدارة المطالبات والوسطاء المشاركين فيه والتفتيش عليهم، وتحديد التعرفة المعتمدة، والنظر في المنازعات والشكاوى ضمنه. وفي دبي يمنح القانون رقم (11) لسنة 2013 هيئة الصحة بدبي صلاحية تفويض شركات التأمين وشركات إدارة المطالبات والوسطاء العاملين في التأمين الصحي، ومتابعة المنافع وتكاليفها. ومنذ 1 يناير 2025 يلتزم أصحاب العمل في جميع الإمارات بتوفير تأمين صحي لموظفي القطاع الخاص والعمالة المساعدة شرطاً لإصدار الإقامة أو تجديدها. لذلك تعمل شركة التأمين الصحي وفق متطلبات المصرف المركزي، وكذلك وفق متطلبات الجهة الصحية في الإمارة في أبوظبي ودبي.
تأمين المركبات: تتحقق هيئات المرور من سريان تأمين المركبة قبل تسجيلها أو تجديد ملكيتها. وتوضح هيئة الطرق والمواصلات في دبي مثلاً أن بيانات التأمين تُحدَّث على نظام المرور عن طريق شركة التأمين عند التجديد عبر القنوات الإلكترونية. وهذا يتطلب ربطاً موثوقاً بين إصدار الوثيقة وسجل المرور.
التكافل: تخضع شركات التأمين التكافلي للقانون نفسه وأنظمة المصرف المركزي، إضافة إلى الحوكمة الشرعية. اقرأ دليلنا التأمين التكافلي: كيف يعمل.
ماذا تبحث عنه في أنظمتك؟
التنظيم يتغير باستمرار، والسؤال المهم في أي نظام تأمين أساسي هو: كم من هذه المتطلبات مبني في النظام على شكل إعدادات وسجلات، وكم منها ما زال في جداول البيانات؟ ابحث عن:
- شكاوى الجهة التنظيمية بمواعيد نهائية، وصلاحيات محدودة، وسجل يمكن عرضه عند الطلب.
- مستندات بالعربية والإنجليزية في مختلف مراحل العمل، مع اعتماد النسخة العربية.
- حفظ بيانات العملاء داخل الدولة، مع مدد احتفاظ ونسخ احتياطية مضبوطة.
- حساب للعميل يضم الوثائق الإلكترونية وحالتها والمدفوعات وتذكيرات التجديد.
- تحصيل الأقساط وإصدار الوثائق لدى شركة التأمين نفسها في الأعمال الواردة من الوسطاء، مع حساب العمولة عند الإصدار.
- ربط مع جهات الصحة والمرور: فحوصات وملفات الجهات الصحية، وتسجيل التأمين لدى هيئة المرور.
كيف يتعامل VInsure مع ذلك
في VInsure، يمكن تمييز التذكرة بأنها شكوى مقدّمة إلى المصرف المركزي، فتصبح أولويتها حرجة، وتحصل تلقائياً على رقم مرجعي وموعد نهائي مدته 3 أيام عمل لا يمكن تعديله ما دامت العلامة قائمة، ولا يعمل عليها إلا قسم الشكاوى والموظف المكلّف بها. ويُبقي ملخص يومي بالحالات المتأخرة وسجل للشكاوى الإدارة على اطلاع. أما فرز التعليقات بالذكاء الاصطناعي فيترك شكاوى الجهة التنظيمية لموظف مختص.
المنصة ثنائية اللغة بالعربية والإنجليزية في بوابة الموظفين والمستندات والتطبيق والموقع الإلكتروني. وتُحفظ بيانات العملاء داخل الدولة، وصُممت السجلات وفق قواعد حفظ السجلات المعمول بها في الإمارات، مع الاتفاق على ترتيبات الاحتفاظ والنسخ الاحتياطي أثناء التنفيذ (الثقة والمنصة). ويُسجَّل تأمين المركبات لدى هيئة المرور، وتضم وحدة التأمين الصحي أدوات الجهات التنظيمية مثل فحص استمرارية التغطية عبر «شفافية» في أبوظبي وملفات المطالبات بصيغة المصرف المركزي. ولرؤية ذلك على نظام فعلي، احجز عرضًا توضيحيًا.
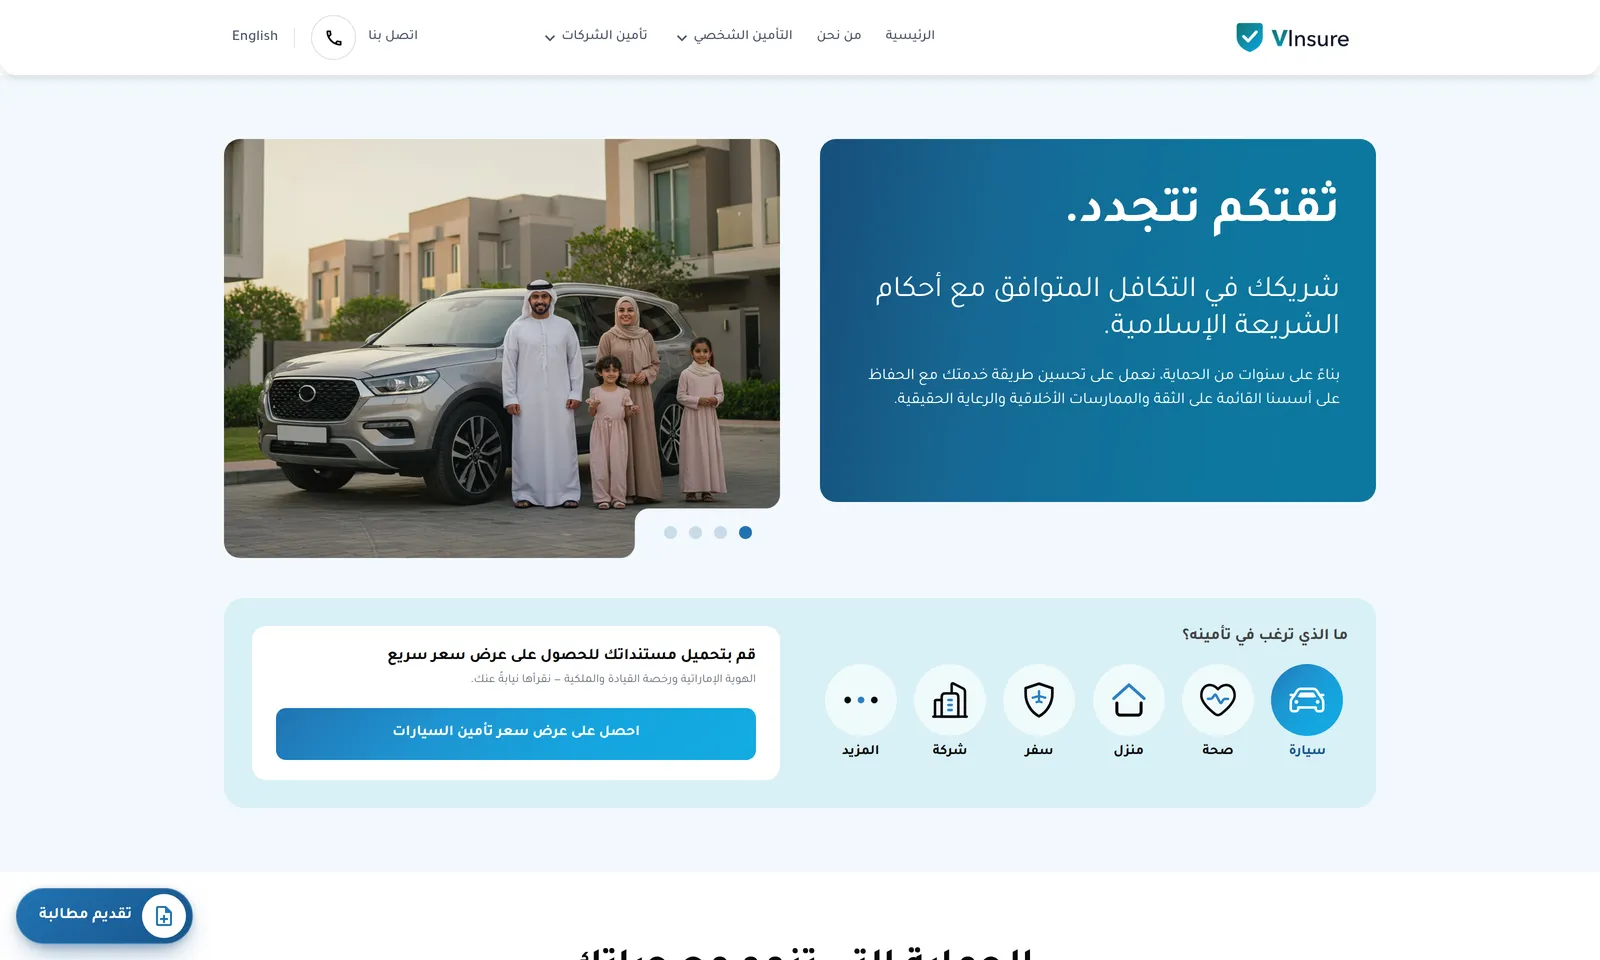 الموقع الإلكتروني لشركة التأمين باللغة العربية، يعمل على النظام الأساسي نفسه الذي تستخدمه بوابة الموظفين (بيانات تجريبية).
يصف هذا الدليل القوانين والأنظمة لأغراض المعلومات العامة فقط، ولا يُعد استشارة قانونية أو تنظيمية. يُرجى التأكد من كيفية تطبيق أي نظام على شركتك مع فريق الامتثال أو الفريق القانوني لديك.
أسئلة شائعة
هل ما زالت هيئة التأمين قائمة في الإمارات؟
لا. نص المرسوم بقانون اتحادي رقم (25) لسنة 2020 على أن يحل المصرف المركزي ومجلس إدارته محل هيئة التأمين في كافة الاختصاصات والتشريعات والحقوق والالتزامات، وبدأ العمل به في 2 يناير 2021. أما الأنظمة والقرارات التي أصدرتها الهيئة فتبقى سارية إلى أن يصدر المصرف المركزي بديلاً عنها، ولذلك ما زال بعضها يحمل اسمها حتى اليوم.
هل هيئة التأمين الإماراتية هي نفسها هيئة التأمين السعودية؟
لا. هيئة التأمين السعودية (ia.gov.sa) هي الجهة التي تنظم قطاع التأمين وتشرف عليه في المملكة العربية السعودية. أما في الإمارات فالجهة التنظيمية لقطاع التأمين هي مصرف الإمارات العربية المتحدة المركزي. ونتائج البحث عن «هيئة التأمين» تخلط بين البلدين كثيراً، فتأكد من البلد الذي تتحدث عنه الصفحة.
أين أقدّم شكوى ضد شركة تأمين في الإمارات؟
ابدأ بتقديم شكوى رسمية إلى شركة التأمين نفسها. فإن لم تُحل، يمكنك رفعها إلى «سندك»، وهي وحدة مستقلة لحل الشكاوى المالية والتأمينية أنشأها المصرف المركزي. تقديم الشكوى مجاني للمستهلكين والشركات الصغيرة والمتوسطة، ويتم عبر منصة «سندك» الإلكترونية. وعلى شركات التأمين إبلاغ عملائها كتابياً بحقهم في اللجوء إلى «سندك».
ما القانون الذي ينظم شركات التأمين في الإمارات اليوم؟
المرسوم بقانون اتحادي رقم (48) لسنة 2023 في شأن تنظيم أعمال التأمين. صدر في 2 أكتوبر 2023، ونُشر في الجريدة الرسمية في 31 أكتوبر 2023، وبدأ العمل به بعد 30 يوماً من نشره. وقد ألغى القانون الاتحادي رقم (6) لسنة 2007، وخوّل مجلس إدارة المصرف المركزي إصدار الأنظمة التفصيلية.
أين تجد ذلك في منتجاتنا
- الثقة والمنصةبيئات منفصلة، وإصدارات مضبوطة، ومراقبة على مدار الساعة، وصلاحيات حسب الدور، وبيانات العملاء محفوظة داخل الدولة. هكذا يُشغَّل VInsure.
- مطالبات المركباتأدِر مطالبات المركبات من الإبلاغ الأول حتى الدفع النهائي في نظام واحد، بما في ذلك شبكات الكراجات وموافقات الإصلاح والخسارة الكلية واسترداد قيمة الحطام.
- التأمين الصحيبيع وإصدار وخدمة التأمين الصحي للأفراد والعائلات والجماعي للشركات الصغيرة والمتوسطة، مع شبكات المستشفيات كبيانات مباشرة وتحققات الجهة التنظيمية ضمن البيع.
- VInsureيدير VInsure الوثائق والمطالبات والمالية وIFRS 17 والوسطاء وتطبيق عملائك على منصة واحدة لتأمين المركبات والتأمين الصحي والتأمينات العامة في الإمارات.
المصادر
- مرسوم بقانون اتحادي رقم (25) لسنة 2020 في شأن تعديل بعض أحكام المرسوم بقانون اتحادي رقم (14) لسنة 2018، مصرف الإمارات العربية المتحدة المركزي (الدليل الإرشادي) (تمت المراجعة )
- Federal Decree-Law No. (48) of 2023 Regulating Insurance Activities (Central Bank legal publication)، مصرف الإمارات العربية المتحدة المركزي (تمت المراجعة )
- قرار مجلس إدارة هيئة التأمين رقم (18) لسنة 2020 في شأن نظام التأمين الإلكتروني، مصرف الإمارات العربية المتحدة المركزي (الدليل الإرشادي) (تمت المراجعة )
- نظام وسطاء التأمين (C 1/2024)، مصرف الإمارات العربية المتحدة المركزي (الدليل الإرشادي) (تمت المراجعة )
- Establishment of an Ombudsman Unit for The United Arab Emirates Regulation، مصرف الإمارات العربية المتحدة المركزي (الدليل الإرشادي) (تمت المراجعة )
- Raising complaints against financial institutions and insurance companies، البوابة الرسمية لحكومة الإمارات (u.ae) (تمت المراجعة )
- التقرير الإحصائي السنوي عن نشاط قطاع التأمين في دولة الإمارات العربية المتحدة 2025، مصرف الإمارات العربية المتحدة المركزي (تمت المراجعة )
- Healthcare Insurers Manual، دائرة الصحة – أبوظبي (تمت المراجعة )
- Law No. (11) of 2013 Concerning Health Insurance in the Emirate of Dubai، هيئة الصحة بدبي (ISAHD) (تمت المراجعة )
- Getting a health insurance، البوابة الرسمية لحكومة الإمارات (u.ae) (تمت المراجعة )
- Renew Vehicle Ownership، هيئة الطرق والمواصلات في دبي (تمت المراجعة )
- الأسئلة الشائعة، هيئة التأمين، المملكة العربية السعودية (تمت المراجعة )
يشرح هذا المقال كيف تعمل الأمور بشكل عام، وليس استشارة قانونية أو تنظيمية أو ضريبية أو اكتوارية. تحقق من كيفية تطبيق أي قاعدة على شركتك مع مستشاريك.
عن الكاتب
توني نايف الصايغ، المؤسس والرئيس التنفيذي، VIONEX
وُلد توني ونشأ في أبوظبي. بدأ مسيرته في التصميم والاتصال المؤسسي، وانتقل إلى البرمجيات قبل أحد عشر عاماً، ويقود اليوم عمل VIONEX في تقنية التأمين لشركات التأمين في الإمارات والخليج.